
 2020-12-07
 284
一、为什么要出台《公告》?
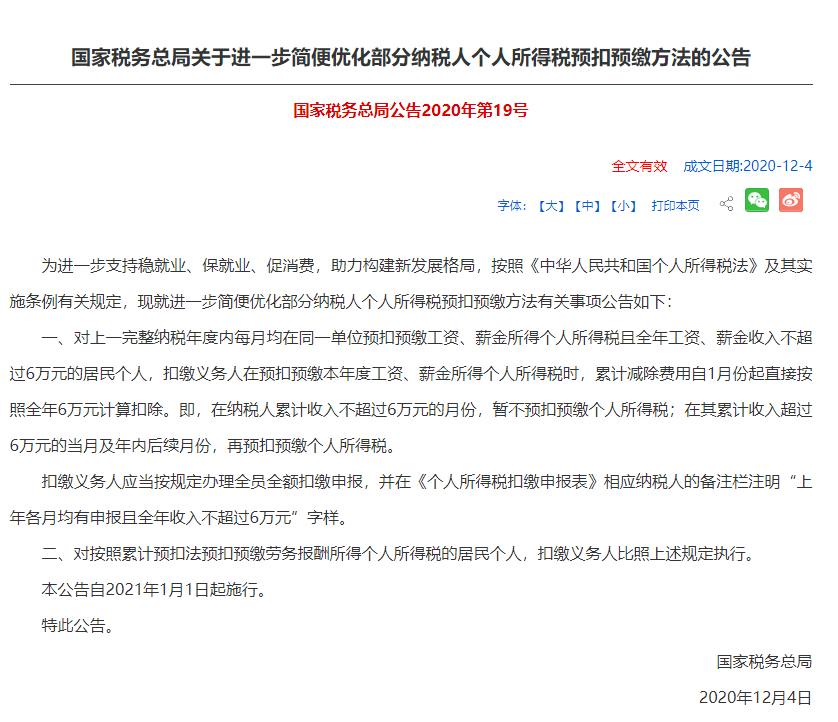
对此,考虑到新税制实施已有一个完整的纳税周期,纳税人也有了执行新税制后的全年收入纳税数据,对该部分工作稳定且年收入低于6万元的群体,在享受原税改红利基础上,可对其税款预扣预缴方法进行优化,进一步减轻其办税负担。根据《中华人民共和国个人所得税法》及其实施条例有关规定,统筹考虑纳税人预扣预缴阶段税收负担和财政收入稳定性,出台了《公告》,这也有助于更好地支持稳就业、保就业、促消费,助力构建新发展格局。
《公告》主要优化了两类纳税人的预扣预缴方法:
二是按照累计预扣法预扣预缴劳务报酬所得个人所得税的居民个人,如保险营销员和证券经纪人。同样需同时满足以下三个条件:(1)上一纳税年度1-12月均在同一单位取酬且按照累计预扣法预扣预缴申报了劳务报酬所得个人所得税;(2)上一纳税年度1-12月的累计劳务报酬(不扣减任何费用及免税收入)不超过6万元;(3)本纳税年度自1月起,仍在该单位取得按照累计预扣法预扣预缴税款的劳务报酬所得。
【例】小赵2020年3-12月在B单位工作且全年工薪收入54000元。假设小赵2021年还在B单位工作,但因其上年并非都在B单位,则不适用本公告。
对符合《公告》规定的纳税人,扣缴义务人在预扣预缴本纳税年度个人所得税时,累计减除费用自1月份起直接按照全年6万元计算扣除。即,在纳税人累计收入不超过6万元的月份,不用预扣预缴个人所得税;在其累计收入超过6万元的当月及年内后续月份,再预扣预缴个人所得税。同时,依据税法规定,扣缴义务人仍应按税法规定办理全员全额扣缴申报。
【例】小周为A单位员工,2020年1-12月在A单位取得工资薪金50000元,单位为其办理了2020年1-12月的工资薪金所得个人所得税全员全额明细申报。2021年,A单位每月给其发放工资8000元、个人按国家标准缴付“三险一金”2000元。在不考虑其他扣除情况下,按照原预扣预缴方法,小周每月需预缴个税30元。采用本公告规定的新预扣预缴方法后,1-7月份,小周因其累计收入(8000×7个月=56000元)不足6万元而无需缴税;从8月份起,小张累计收入超过6万元,每月需要预扣预缴的税款计算如下:
9月预扣预缴税款=(8000×9-2000×9-60000)×3%-0=0元
11月预扣预缴税款=(8000×11-2000×11-60000)×3%-0=180元
需要说明的是,对符合本《公告》条件的纳税人,如扣缴义务人预计本年度发放给其的收入将超过6万元,纳税人需要纳税记录或者本人有多处所得合并后全年收入预计超过6万元等原因,扣缴义务人与纳税人可在当年1月份税款扣缴申报前经双方确认后,按照原预扣预缴方法计算并预缴个人所得税。
四、《公告》出台后,扣缴义务人该如何操作?
五、《公告》实施时间是什么?
链接:《国家税务总局关于进一步简便优化部分纳税人个人所得税预扣预缴方法的公告》(国家税务总局公告2020年第19号)
本文来源:国家税务总局
 官方公众号
 官方公众号
